
A BHP está precificando tudo o que não é cobre. A maior mineradora do mundo está agora avaliando a venda de uma usina de dessalinização no Chile e de sua rede de transmissão de energia segundo pessoas a par do assunto, o que sinaliza que a empresa está disposta a se desfazer da infraestrutura que sustenta suas operações para financiar sua próxima fase estratégica.
Essa próxima fase tem o cobre como foco, e a BHP está apostando alto nele. A empresa vem concentrando progressivamente sua atuação: saiu do setor de petróleo, reduziu sua presença no segmento de carvão e tem direcionado capital para grandes projetos de expansão na produção de cobre, incluindo a ampliação da mina Escondida e o desenvolvimento do distrito de Vicuña, na Argentina. A possível venda no Chile se encaixa perfeitamente nessa estratégia: ativos que antes pareciam essenciais para garantir o fornecimento de energia e água agora são vistos como fontes de capital, desde que o negócio do cobre continue em expansão.
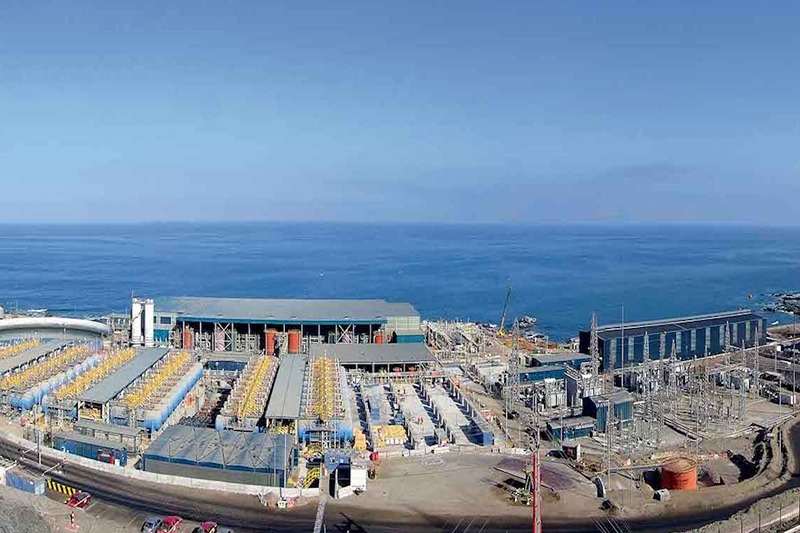
Os números ilustram a dimensão dessa mudança. Os ativos em questão a usina de dessalinização de Puerto Coloso e as linhas de transmissão de energia da BHP poderiam, juntos, movimentar entre US$ 1,5 bilhão e US$ 2 bilhões. Estima-se que apenas as linhas de transmissão atraiam ofertas entre US$ 1 bilhão e US$ 1,3 bilhão, enquanto a usina de dessalinização é avaliada em um valor entre US$ 500 milhões e US$ 700 milhões. A BHP não quis comentar o assunto, e as fontes ressaltaram que a avaliação, o cronograma e a estrutura da operação ainda estão sendo discutidos, uma vez que o processo se encontra em estágio inicial.
O que torna essa possível venda notável não é apenas o preço, mas o que está sendo negociado. Puerto Coloso não é um ativo de infraestrutura qualquer; trata-se de uma das maiores usinas de dessalinização por osmose reversa do mundo, capaz de bombear 3.800 litros de água por segundo a uma altitude superior a 3.200 metros para abastecer a Escondida, a maior mina de cobre do planeta. O fato de a BHP cogitar se desfazer de uma infraestrutura tão crítica revela tanto a sua confiança em estabelecer relações sólidas com compradores quanto o seu compromisso com a disciplina de capital. Segundo uma pessoa a par do assunto, qualquer comprador provavelmente ficaria vinculado a contratos de prestação de serviços de longo prazo com a BHP; isso significa que a mineradora manteria o acesso à água e à energia de que necessita, sem, contudo, deter a propriedade dos ativos que fornecem esses recursos.

Não se trata de um caso isolado; é uma estratégia que a BHP adotou duas vezes nos últimos meses, tendo já concordado em vender uma participação de 49% em ativos de transmissão associados às suas operações de minério de ferro na Austrália Ocidental e firmado um acordo de *streaming* de prata no valor de US$ 4,3 bilhões vinculado à mina de Antamina, no Peru. Esse negócio foi noticiado inicialmente pelo *Diario Financiero* no mês passado. Em conjunto, essas iniciativas fazem parte de uma meta declarada de liberar até US$ 10 bilhões, tratando infraestrutura e subprodutos como moeda de troca, e não como ativos fixos. A mensagem para o mercado é clara: na BHP, se não for cobre, está à venda.