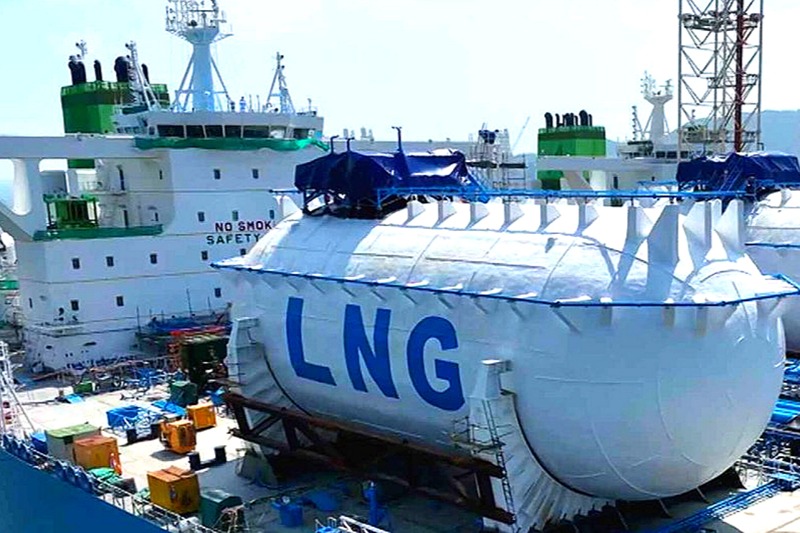

O panorama energético sul-africano enfrenta actualmente um profundo sentido de urgência, dado que o país se depara com uma potencial disrupção industrial desencadeada pelo iminente esgotamento das reservas de gás natural de Moçambique. Com o desmantelamento das centrais termoelétricas a carvão para cumprir as metas ambientais, a necessidade de energia de base estável passou a ocupar o centro do debate nacional. Os especialistas concordam cada vez mais que a actual abordagem fragmentada ao planeamento energético deve ser substituída por um esforço muito mais coordenado para desenvolver as infra-estruturas de importação de gás e a capacidade de geração de energia a partir do gás. Embora exista um amplo consenso de que as importações de gás natural liquefeito (LNG) são inevitáveis para substituir o gás natural canalizado, o caminho a seguir continua obstruído por atrasos significativos nas infraestruturas, processos de aquisição lentos e uma complexa teia de desafios regulamentares e legais.
Historicamente, o sector do gás sul-africano tem sido relativamente pequeno, mas estrategicamente vital, dependendo fortemente do gasoduto Rompco de 865 km, que abastece os utilizadores industriais desde 2004. No entanto, com a procura a rondar os 185 PJ anuais, a transição para o GNL importado sinaliza uma mudança económica acentuada. A infraestrutura de regaseificação necessária e os projetos de média dimensão deverão elevar os preços do gás até 50%, uma escalada de custos para a qual os utilizadores industriais devem preparar-se, mesmo enquanto o governo finaliza o Plano Diretor de Gás de 2024. O Plano Integrado de Recursos 2025 estabelece metas ambiciosas, visando 6.000 MW de nova capacidade de geração de energia a gás até 2030 e uns impressionantes 16.000 MW até 2039. Estas metas posicionam o gás natural como um combustível de transição crítico, destinado a fornecer a geração flexível e despachável necessária para apoiar a integração de fontes de energia renováveis intermitentes.
Apesar destas estruturas políticas, a execução dos projectos de gás continua lenta. O Programa de Aquisição de Produtores Independentes de Energia a Gás (GASIPPPP) viu os seus prazos de concurso prorrogados, e projetos críticos como o Terminal de Energia de Zululand, em Richards Bay, estão atualmente paralisados a aguardar esclarecimentos sobre os próprios projetos de energia da Eskom. Os contratempos legais, como a suspensão do projeto da Eskom em Richards Bay pelo Supremo Tribunal de Apelação devido a problemas de consulta, complicaram ainda mais o calendário. Os líderes do sector alertam que, se o actual ritmo de desenvolvimento se mantiver, a entrada em funcionamento de novas centrais de grande escala poderá ocorrer apenas em 2032. Isto cria uma lacuna perigosa, uma vez que a previsão de médio prazo da Eskom aponta para uma grave escassez de energia de base já em 2030, o que poderá deixar a economia sul-africana numa situação precária.
Em resposta a este potencial “abismo do gás”, várias partes interessadas estão a explorar rotas de abastecimento alternativas e modelos colaborativos. Isto inclui a ligação ao terminal da Matola, em Moçambique, a exploração de novas descobertas no campo de Vénus, na Namíbia, e o desenvolvimento de projectos de LNG para a geração de energia em Durban. Os utilizadores industriais chegaram a formar um agregador, o GasHub, para alavancar o seu poder de compra combinado e negociar preços competitivos de LNG. No entanto, muitos especialistas acreditam que estas iniciativas privadas não podem ter sucesso isoladamente. Há um apelo crescente para uma intervenção governamental de alto nível, semelhante ao Comité Nacional de Crise Energética, para alinhar os departamentos e garantir que os prazos são rigorosamente cumpridos para manter a competitividade industrial e a segurança energética.

“A questão já não é se a África do Sul deve ter gás na sua matriz energética, mas como passar da conceção à implementação.”