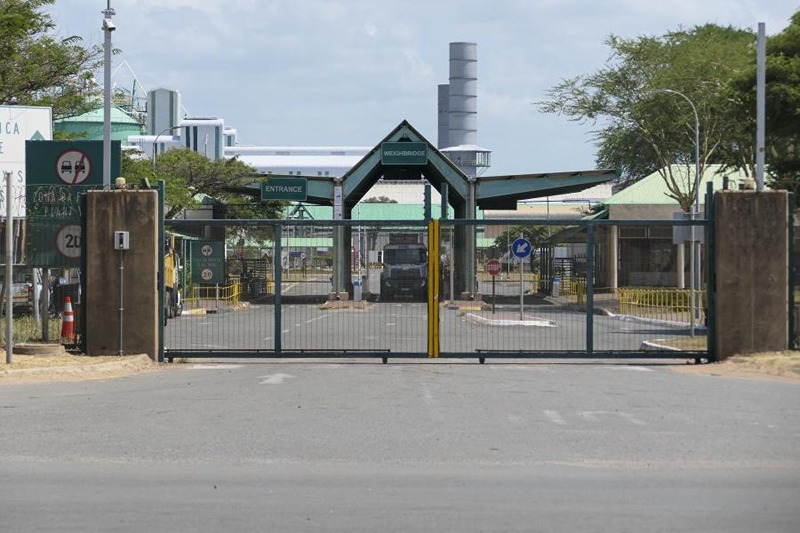

A decisão da South32 de excluir a fundição de alumínio Mozal, em Moçambique, da venda de ativos de US$ 5,6 bilhões para a Alcoa sinaliza mais do que um ajuste rotineiro de portfólio, pois destaca o impacto crescente do risco energético nas decisões de investimento da indústria de base em toda a África.
A transação, que abrange os interesses da South32 no setor de alumínio na Austrália, na África do Sul e no Brasil, exclui deliberadamente a Mozal, a maior operação industrial de Moçambique. A fundição, que está em regime de manutenção e preservação “care and maintenance” desde março, permanece fora do negócio enquanto a empresa reavalia sua viabilidade a longo prazo. No cerne da exclusão da Mozal está um desafio que molda cada vez mais a estratégia industrial em todo o continente: o custo e a confiabilidade do fornecimento de energia.
A paralisação da fundição ocorreu após uma disputa sobre tarifas de eletricidade, uma questão que alterou significativamente sua estrutura de custos e, consequentemente, sua atratividade para investidores globais. Em setores de uso intensivo de energia, como o de alumínio onde a eletricidade pode representar até 40% dos custos operacionais , a volatilidade de preços pode rapidamente corroer as margens e alterar decisões de investimento. Ao isolar a Mozal da transação com a Alcoa, a South32 sinaliza, na prática, que, nas condições atuais, o ativo não atende aos critérios de risco-retorno exigidos para inclusão em um reposicionamento global de portfólio.
Apesar de sua exclusão, a Mozal não foi descartada. A South32 indicou que está avaliando ativamente “várias opções” para a fundição, como um possível desinvestimento ou reestruturação. Um dos desdobramentos mais notáveis é o interesse da Industrial Development Corporation (IDC) da África do Sul, que avalia a viabilidade de adquirir o ativo e retomar as operações. Segundo relatos, a IDC estuda diversos caminhos, incluindo o aumento de sua participação acionária ou a formação de uma nova estrutura de parceria para assumir o controle da fundição.

Isso sinaliza uma possível mudança de uma estrutura de propriedade multinacional para um modelo industrial mais ancorado regionalmente, capaz de priorizar o impacto no desenvolvimento juntamente com os retornos comerciais. A situação da Mozal evidencia uma questão estrutural mais ampla que afeta a África Austral: o alinhamento entre a ambição industrial e a política energética. Durante décadas, a fundição foi um pilar da base industrial de Moçambique, contribuindo significativamente para as exportações, o emprego e as atividades econômicas derivadas. Sua atual suspensão, no entanto, levanta questões críticas sobre a sustentabilidade de indústrias de uso intensivo de energia em mercados onde persistem restrições no fornecimento de eletricidade e pressões tarifárias.
A participação da IDC aponta para uma possível reorientação, na qual instituições com apoio estatal intervêm para estabilizar ativos estratégicos que, nas condições atuais, podem ser complexos demais ou apresentar riscos excessivos para investidores puramente comerciais. A exclusão da Mozal de uma transação global multibilionária envia um sinal importante aos investidores que avaliam oportunidades industriais em toda a África. Isso reforça a realidade de que a disponibilidade de recursos e a escala da infraestrutura já não são suficientes por si sós. A competitividade é cada vez mais definida pela confiabilidade, pelo custo e pela estrutura do fornecimento de energia fatores que podem influenciar decisivamente a decisão de expandir, vender ou paralisar ativos.
Enquanto a South32 avança com o acordo com a Alcoa, a Mozal permanece em um limbo, dividida entre sua importância estratégica para a economia de Moçambique e as realidades comerciais que moldam a alocação global de capital. Nessa tensão reside uma questão decisiva para a região: se a reforma do setor energético e a política industrial conseguirão se realinhar com rapidez suficiente para trazer ativos como a Mozal de volta ao fluxo principal de investimentos.